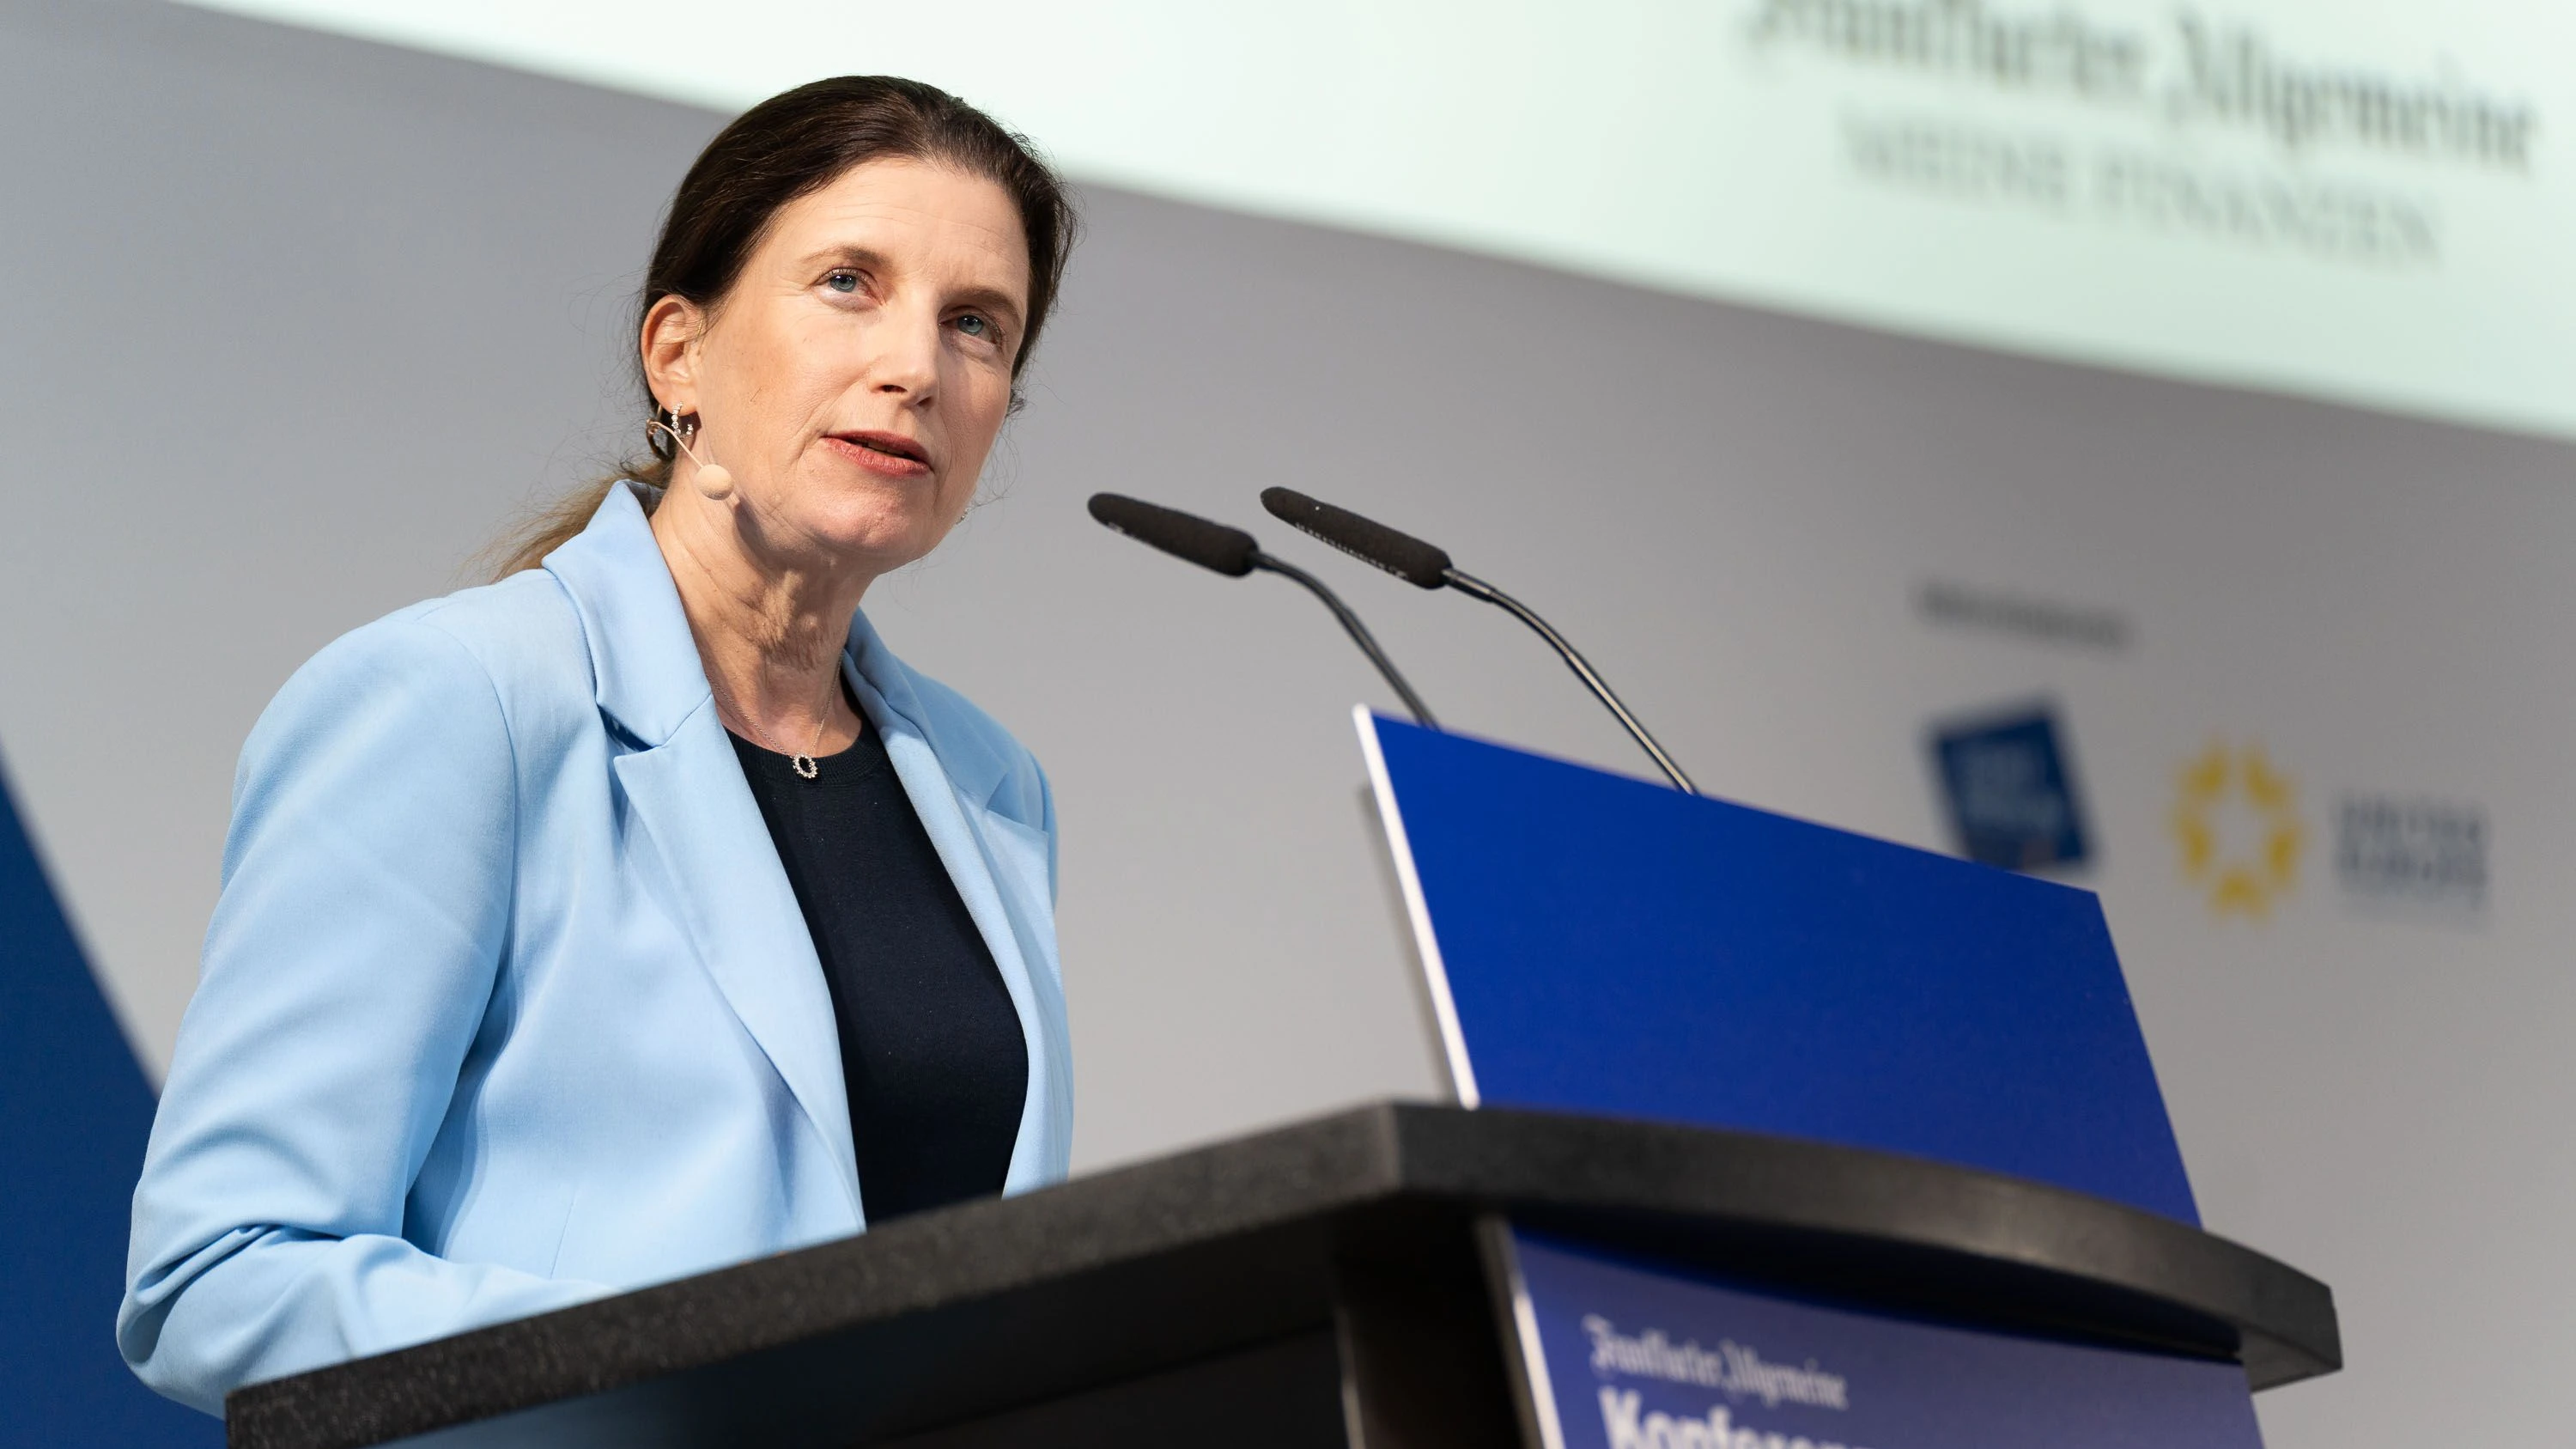
Wenn ich morgens in Frankfurt ins Büro komme und auf die Skyline schaue, sehe ich einen Finanzplatz, der seit Jahrzehnten Entscheidungen prägt. Jeden Tag wird hier darüber entschieden, wie viel Vertrauen der Euro genießt, wie viel Kapital wir mobilisieren und wie stabil unser Finanzsystem ist. Frankfurt ist ein Fenster auf Europa. Durch dieses Fenster sehen wir gerade eine Welt, die sich tiefgreifend verändert: Wir sehen geopolitische Spannungen, die Lieferketten und Handelsströme neu ordnen. Wir sehen enorme Investitionsbedarfe in Dekarbonisierung, Digitalisierung, KI, Infrastruktur und Sicherheit. Und wir sehen eine demographische Entwicklung, die unsere Alterssicherungssysteme herausfordert. In dieser Welt wird immer klarer: Ohne starke, verlässliche Kapitalmärkte kann Europa seine Zukunft nicht gestalten. Die Art und Weise, wie wir unsere Märkte organisieren, entscheidet mit darüber, ob gute Ideen schnell groß werden, ob Transformation finanziert wird und ob Europa in dieser neuen Ordnung selbstbewusst und souverän bleibt. Deshalb möchte ich heute den Blick von diesem Fenster in Frankfurt auf das größere Bild richten: auf ein Europa, in dem starke Finanzplätze und integrierte Märkte gemeinsam zum Motor für Innovation und Wettbewerbsfähigkeit werden. Frankfurt: Was ein starker Finanzplatz für Europa leistet Schauen wir zunächst auf Frankfurt. Mit rund 330 Banken, der EZB, Bundesbank, Bafin, AMLA, dem International Sustainability Standards Board und der größten deutschen Börse bündelt Frankfurt Aufsicht, Expertise und Verantwortung. Hinzu kommen eine starke Hochschullandschaft, ein wachsendes Fintech-Ökosystem und ein klares Profil im Bereich Sustainable Finance. Sie alle definieren Regeln, schaffen Vertrauen und prägen den Rahmen, in dem sich Kapital und Risiken bewegen. Starke Finanzplätze und starke Innovationsökosysteme gehören zusammen. Wo Kapital effizient mobilisiert und Risiken intelligent verteilt werden, entsteht Raum für neue Technologien, neue Geschäftsmodelle, neue Antworten auf die Herausforderungen unserer Zeit. Für die Commerzbank ist Frankfurt genau das: Hier ist seit über fünf Jahrzehnten unsere Zentrale. Von hier aus begleiten wir als führende Bank den deutschen Mittelstand durch Transformation und Internationalisierung. Und wir engagieren uns bewusst – in der Finanzplatzinitiative, in Innovationsprojekten wie dem Techquartier oder dem Startup-Ökosystem Futury, im Sustainable Finance Cluster und im Mittelstandsinstitut mit der Frankfurt School. Wir nutzen dieses Ökosystem, um Innovation voranzutreiben: Wir investieren in Cloud-Technologie und Künstliche Intelligenz, entwickeln neue digitale Angebote und sind einer der First Mover bei digitalen Vermögenswerten und digitalem Geld. Als erste deutsche Universalbank mit MiCAR-Lizenz schaffen wir die Grundlage für Tokenisierung und digitale Wertpapiere. Warum Europa mehr Kapitalmarkt braucht – und zwar jetzt Die Aufgaben, vor denen Europa heute steht, sind gewaltig. Wir müssen unsere Energieversorgung transformieren, unsere Infrastruktur modernisieren, unsere Verteidigungsfähigkeit stärken und unsere Digitalisierung beschleunigen. Wir reden nicht über kosmetische Anpassungen, sondern über Investitionsbedarfe in Billionenhöhe. Gleichzeitig sind die Spielräume in den öffentlichen Haushalten vieler europäischer Staaten begrenzt. Die Schuldenstände sind gestiegen, in mehreren Ländern werden zusätzliche Fonds oder Sonderhaushalte diskutiert – und kritisch betrachtet. Für mich ist klar: Wir werden diese Aufgaben nicht dauerhaft über eine immer neue Verschuldung der öffentlichen Hand lösen können. Deutschland ist im Vergleich zu anderen Staaten bislang finanzpolitisch solide aufgestellt, auch mit dem Triple-A-Rating – wir sollten diesen Vorteil nicht verspielen und müssen privates Kapital viel konsequenter mobilisieren und langfristig produktiv anlegen. Ich möchte dazu einen Blick in die USA werfen. Die USA verfügen über tiefe Kapitalmärkte, eine hohe Beteiligung der privaten Haushalte, starke Venture-Capital-Strukturen und eine Kultur, in der Kapitalmarktfinanzierung für Wachstumsunternehmen selbstverständlich ist. Auch in Asien sehen wir Märkte, in denen privates und institutionelles Kapital in großem Umfang für Infrastruktur, Technologie und Innovation eingesetzt wird. Europa hat eine andere Tradition. Wir sind stark im Bankensystem, wir haben leistungsfähige Institute, wir haben eine ausgeprägte Stabilitätskultur. Das ist eine Stärke – gerade in Krisenzeiten. Aber es reicht nicht aus, um die Transformation, vor der wir stehen, dauerhaft zu finanzieren. Der kürzlich vorgelegte EU-Bericht zur Wettbewerbsfähigkeit des europäischen Bankensektors zeigt, dass unsere Banken resilient und profitabel sind – aber ihr volles Potential für die Finanzierung der europäischen Wirtschaft nicht ausschöpfen. Das geplante Reformpaket begrüße ich ausdrücklich. Besonders positiv ist, dass die aus der Basel-Umsetzung resultierenden Wettbewerbsnachteile adressiert werden sollen. Entscheidend sind jetzt eine kluge Ausgestaltung und eine schnelle Umsetzung. Altersvorsorge und private Anleger: der „schlafende Riese“ Das Gute ist: Das erforderliche Kapital ist da. In Deutschland allein liegen Sicht- und Spareinlagen privater Haushalte in Billionenhöhe. Viele Menschen sparen, aber zu wenige investieren langfristig und breit diversifiziert am Kapitalmarkt. Das hat nicht nur Auswirkungen auf die Altersvorsorge, sondern auch auf die Finanzierung der Zukunft. Die Empfehlungen der Rentenkommission sind ein Anfang. Damit erhöhen wir nicht nur die finanzielle Sicherheit im Alter, wir vertiefen auch unseren Kapitalmarkt. Besonders begrüßen wir den Vorschlag einer kapitalgedeckten Komponente nach schwedischem Vorbild und die Drei-Säulen-Logik aus gesetzlicher, betrieblicher und privater Vorsorge. Die Frühstart-Rente und ein steuerbegünstigtes Altersvorsorgedepot können früh Vermögensbildung fördern. Denn klar ist: Die gesetzliche Rente allein wird künftig nicht mehr ausreichen. Kapitalmarktunion: Vom Projekt zur Priorität Eine starke, kapitalgedeckte Altersvorsorge ist mehr als Sozialpolitik – sie ist ein praktischer Hebel für eine vertiefte Kapitalmarktunion. Der „schlafende Riese“ sind die gebündelten Ersparnisse in ganz Europa. Je mehr Bürgerinnen und Bürger langfristig am Kapitalmarkt investieren, desto breiter und tiefer werden unsere Märkte, desto mehr Kapital steht für Transformationsprojekte zur Verfügung. Damit dieser Riese aufwacht, braucht es Märkte, in denen langfristiges Vorsorgekapital nicht an Grenzen hängen bleibt. Die Frage ist also nicht nur, wie wir Altersvorsorge reformieren, sondern, wie wir die europäischen Rahmenbedingungen so gestalten, dass dieses Kapital über Grenzen hinweg wirken kann. Viele Einzelvorhaben wurden bei der Kapitalmarktunion angestoßen, einige Fortschritte wurden erreicht, bei Aufsichtsthemen, bei Transparenzanforderungen, bei bestimmten Produkten. Aber der große Wurf steht noch aus. Wenn wir Kapitalmärkte zu einem echten Innovationsmotor machen wollen, müssen wir drei Dinge tun: Erstens: Wir müssen die Fragmentierung reduzieren. Unterschiede im Insolvenzrecht, im Steuerrecht, in der Aufsicht und bei Produktstandards sind kein Naturgesetz. Sie sind eine politische Entscheidung – und können politisch angegangen werden. Wer heute als mittelständisches Unternehmen kapitalmarktnah finanzieren will, darf nicht in einem Dschungel nationaler Sonderregeln stecken bleiben. Zweitens: Wir brauchen eine echte Wiederbelebung des Verbriefungsmarktes als Brücke zum Kapitalmarkt – durch einen Regulierungsrahmen, der auf solide und verantwortungsvolle Weise regulatorische Hürden abbaut und das volle Potential des Marktes erschließt. Verbriefungen können helfen, Kreditrisiken zu verteilen, bilanzielle Spielräume zu schaffen und Kapital in Transformationsprojekte zu lenken. Aber nur, wenn das regulatorische Rahmenwerk pragmatisch, transparent und investorenfreundlich ist – und nicht durch zusätzliche Komplexität ausgebremst wird. Hier kommt es auf den laufenden EU-Trilog zur Verbriefungsmarktreform an. Drittens: Grenzüberschreitende Kapitalmarktprodukte müssen zur Norm werden, nicht zur Ausnahme. Ein Produkt, das in einem europäischen Kernland funktioniert, sollte nicht in fünf anderen Ländern noch einmal komplett neu strukturiert werden müssen. Souveränität in Europa erreichen wir auch über Größe, und zwar nicht allein im Sinne der Bilanzsumme einer Bank. Größe bedeutet ein starkes, integriertes System aus Kapitalmarkt und Bankensektor. Mit genügend Tiefe, um große Infrastruktur-, Energie- und Innovationsprojekte zu stemmen. Mit genügend Breite, um Risiken zu streuen. Und mit schlagkräftigen Instituten, die internationale Transaktionen und komplexe Transformationsvorhaben begleiten können. Wenn Europa langfristig selbstbewusst auf Augenhöhe mit anderen Regionen agieren will, reicht es nicht, auf nationale Märkte zu schauen. Wir brauchen einen europäischen Binnenmarkt für Kapital – und einen europäischen Binnenmarkt für Banken. Wettbewerbsfähigkeit der Banken: Rahmenbedingungen für Europas Finanzmotor Damit bin ich bei der Wettbewerbsfähigkeit unseres Bankensektors. Europäische Banken haben in den vergangenen Jahren Kapitalquoten erhöht, Liquiditätspuffer aufgebaut, Geschäftsmodelle geschärft, Kosten gesenkt, Profitabilität verbessert. Die Stabilität ist hoch, die Resilienz ist gestiegen. Wir sollten diesen Markt nicht kleinreden. Gleichzeitig müssen wir auf die Wettbewerbsbedingungen schauen. Während in den USA und im Vereinigten Königreich Erleichterungen der Regulierung diskutiert und teilweise umgesetzt werden, steht in Europa weiteres regulatorisches „Fine-Tuning“ an. Wenn wir europäische Banken durch übermäßige Kapitalvorgaben in ihrer Fähigkeit einschränken, langfristige Transformationsprojekte zu finanzieren, dann schwächen wir nicht nur die Institute, sondern die gesamte Realwirtschaft. Regulierung ist notwendig. Sie schafft Vertrauen, schützt Kundinnen und Kunden, stabilisiert das System. Aber sie muss verhältnismäßig und wettbewerbsfähig sein. Deshalb begrüße ich, dass die Wettbewerbsfähigkeit des europäischen Bankensektors in den Fokus von Politik, Aufsicht und Regulierung rückt – mit angekündigten Berichten und Überprüfungen, mit einem stärkeren Blick auf das Level Playing Field im globalen Kontext. Zur Wettbewerbsfähigkeit gehört auch die Bankenunion. Die Vollendung der Bankenunion ist ein wichtiger Baustein eines einheitlichen europäischen Bankenmarktes – und Grundvoraussetzung für grenzüberschreitende Konsolidierung. Erst wenn Liquidität und Kapital frei über Ländergrenzen hinweg eingesetzt werden können, haben wir wirklich einen Binnenmarkt für Banken. Gleichzeitig ist klar: Die Diskussion um eine europäische Einlagensicherung ist sensibel. Sie berührt Vertrauen, nationale Verantwortung, Haftungsfragen. Deshalb ist es wichtig, zunächst belastbare Regelungen zu finden, die Stabilität garantieren und politische Akzeptanz finden. Erst mit der Vollendung der Bankenunion wird weiterer Fortschritt möglich sein und können grenzüberschreitende Fusionen wirklich Mehrwert schaffen. Von Frankfurt bis Europa: Ausblick 2035 Lassen Sie uns das eingangs erwähnte Fenster nicht nur zur Aussicht nutzen, sondern auch als Ausblick: Wie könnte Europa im Jahr 2035 aussehen, wenn wir heute die richtigen Weichen stellen? Ich sehe einen europäischen Wirtschaftsraum, der seine Stärke aus Vielfalt und Integration zieht. Einen Binnenmarkt, in dem Kapital frei fließen kann – über Ländergrenzen hinweg, zwischen Banken und Kapitalmärkten, zwischen institutionellen Investoren und privaten Haushalten. Ich sehe einen tiefen, integrierten Kapitalmarkt, der große Infrastruktur-, Energie- und Innovationsprojekte finanziert und damit Europas Resilienz stärkt. Einen Markt, in dem Verbriefungen, Anleihen, Aktien, Fonds und neue Instrumente intelligent zusammenspielen. Ich sehe starke, wettbewerbsfähige Banken, die als Partner der Realwirtschaft agieren – insbesondere des Mittelstands – und die auf soliden, aber effizienten regulatorischen Grundlagen stehen. Banken, die nicht in erster Linie als Risikoobjekte betrachtet werden, sondern als Motoren von Fortschritt. Und ich sehe Finanzplätze wie Frankfurt, die in diesem Europa eine zentrale Rolle spielen: als Knotenpunkte für Kapital, als Standorte für Regulierung und Standardsetzung, als Zentren für Innovation – von Künstlicher Intelligenz über digitale Assets bis zu neuen Formen nachhaltiger Finanzierung. Damit dies nicht nur ein Ausblick bleibt, braucht es eine Politik, die Kapitalmarktunion, Altersvorsorgereformen und wettbewerbsfähige Regulierung entschlossen voranbringt. Es reicht nicht, Ziele zu formulieren. Wir brauchen Umsetzung – konsequent, verlässlich, zügig. Es braucht eine Wirtschaft und eine Finanzindustrie, die Verantwortung übernehmen – indem sie Innovationen vorantreiben, Kooperationen eingehen, neue Produkte entwickeln und sich nicht in der Komfortzone einrichten. Und es braucht Banken, die ihre Rolle breit verstehen – nicht nur als Kreditgeber, sondern als Sparringspartner, als Berater, als Architekten von Lösungen, die Unternehmen und Investoren zusammenbringen. Wir als Commerzbank sehen uns genau in dieser Rolle – als führende Bank für den deutschen Mittelstand, als Finanzierer von Transformation und als Partner auf dem Weg zu einem starken europäischen Kapitalmarkt. Wir glauben fest an den Standort Deutschland und an Europa. Und wir sind bereit, unseren Beitrag zu leisten. Die F.A.Z.-Europakonferenz trägt das Motto: „Kluge Köpfe bewegen Europa“. Ich möchte hinzufügen: Kluge Köpfe bewegen Europa – wenn starke Märkte ihnen den Raum geben. Lassen Sie uns diesen Raum schaffen. Für Innovation. Für Wachstum. Für ein Europa, das in dieser neuen Weltordnung nicht nur reagiert, sondern gestaltet. Der Beitrag ist ein Auszug aus Bettina Orlopps Rede auf der F.A.Z.-Europakonferenz am 9. September 2026.

17:02 Uhr